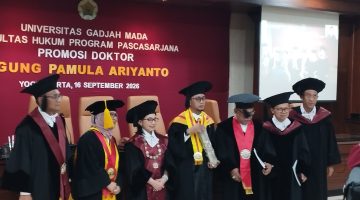
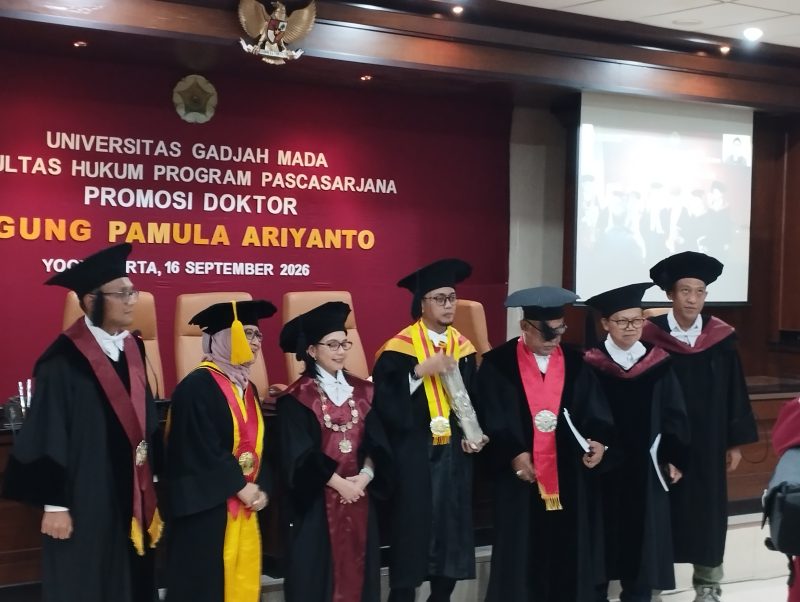
YOGYAKARTA — Agung Pamula Ariyanto resmi meraih gelar Doktor Ilmu Hukum dari Fakultas Hukum Universitas Gadjah Mada (UGM) setelah mempertahankan disertasinya yang mengangkat persoalan penegakan hukum perpajakan di Indonesia.
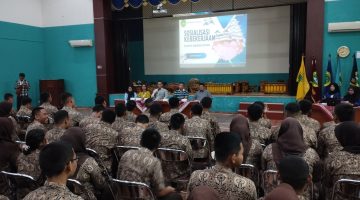
Ujian Terbuka untuk Memperoleh Derajat Doktor dalam bidang Ilmu Hukum Agung Pamula Ariyanto, A.md.Tk., S.H., M.H, dengan Promotor Prof. Dr. Marcus Priyo Gunarto, S.H., M.Hum, Ko-Promotor, Dahliana Hasan, S.H., M.Tax, Ph.D, digelar di Fakultas Hukum UGM, Rabu (16/9).
Melalui penelitiannya, ia menawarkan model penerapan asas una via sebagai dasar penentuan jalur administrasi maupun pidana agar lebih objektif, konsisten, dan proporsional.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Disertasi berjudul Prospek Penerapan Asas Una Via dalam Penentuan Jalur Penegakan Hukum Pajak di Indonesia berangkat dari temuan bahwa pelanggaran pajak dengan substansi yang sama kerap memperoleh perlakuan hukum yang berbeda.
Menurut Agung, persoalan utamanya bukan pada keberadaan sanksi administrasi dan pidana, melainkan belum adanya parameter yang jelas untuk menentukan kapan masing-masing jalur digunakan.
“Persoalan mendasarnya bukan apakah negara boleh menggunakan hukum pidana dalam perpajakan, tetapi bagaimana memastikan keputusan memilih jalur administrasi atau pidana dilakukan secara objektif, konsisten, proporsional, dan dapat dipertanggungjawabkan,” ujarnya.
Penelitian tersebut menunjukkan bahwa keputusan penegakan hukum selama ini dipengaruhi berbagai faktor, mulai dari unsur kesengajaan, besarnya kerugian negara, peluang pemulihan melalui administrasi.
Modus pelanggaran, pengulangan perbuatan, hingga orientasi kelembagaan aparat. Namun, kriteria tersebut belum diterapkan secara seragam oleh Pemeriksa Pajak, PPNS Pajak, maupun Jaksa.
Agung menilai Pasal 613 ayat (3) KUHP memang telah memberi arah agar sanksi administrasi didahulukan sebelum pidana, tetapi belum menjawab mekanisme operasionalnya.
Karena itu, ia menawarkan model una via modifikatif berbasis proporsionalitas, yakni mengutamakan penyelesaian administratif namun tetap membuka ruang pidana apabila terdapat kesengajaan dengan indikator pemberat, rekayasa sistematis, pengulangan pelanggaran, pemalsuan atau penghilangan bukti, serta ketika pemulihan penerimaan negara tidak lagi memadai.
Sebagai bentuk kebaruan, Agung merumuskan konsep 4R, yaitu Rekonstruksi sebagai filter pra-penegakan hukum, Rancang Kriteria untuk menyusun parameter objektif, Rancang Kelembagaan agar keputusan tidak bergantung pada diskresi individu, dan Rekam Digital guna menciptakan dokumentasi serta audit trail yang transparan.
Ia juga mengusulkan mekanisme procedural lock, yakni setelah satu jalur punitif dipilih, jalur lainnya tidak dapat dijalankan terhadap fakta yang sama kecuali terdapat fakta baru yang material dan dituangkan secara tertulis.
Pada tingkat regulasi, Agung merekomendasikan agar prinsip pemilihan jalur tersebut diatur secara tegas dalam UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) beserta aturan pelaksanaannya.
Menurutnya, kepastian hukum tidak hanya ditentukan oleh besarnya pajak yang harus dibayar, tetapi juga oleh kejelasan alasan negara memilih penyelesaian administrasi atau pidana terhadap suatu perkara pajak.
Penulis : Fajarista
Editor : Arie